
Strona główna · Blog · Kredyty hipoteczne
Kredyty hipoteczne i refinansowanie
Kiedy opłaca się refinansowanie kredytu hipotecznego?
Coraz więcej kredytobiorców przenosi kredyt hipoteczny do innego banku. Nie dlatego, że to modne, tylko dlatego, że marże sprzed kilku lat często odbiegają od dzisiejszych ofert. Ale niższa rata to dopiero połowa rachunku. Pokażę Ci, jak policzyć, czy zmiana banku naprawdę się opłaca, i kiedy lepiej jej nie robić.
 Marta GajtkowskaEkspertka kredytowa · 8 min czytania
Refinansowanie bije rekordy
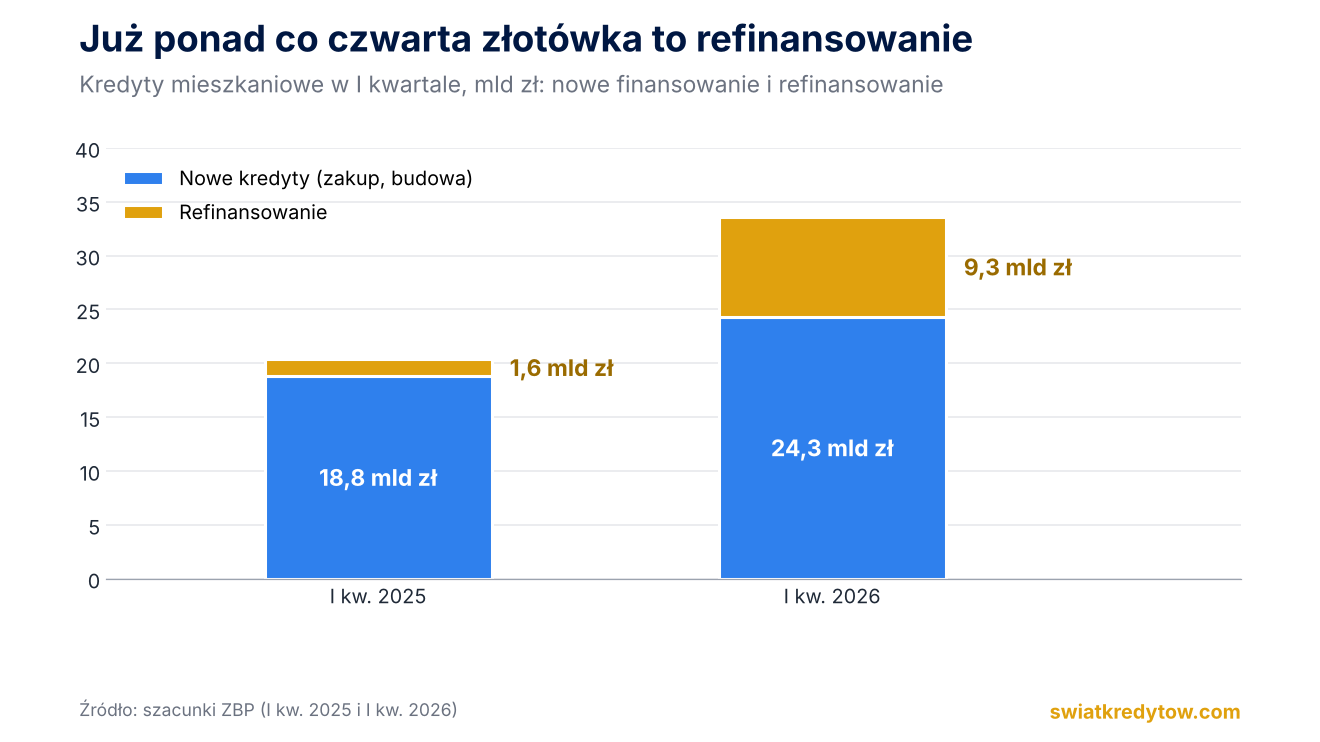
Rynek kredytów mieszkaniowych rośnie od kilku kwartałów, a wartość nowo udzielonych kredytów w II kwartale 2026 roku była najwyższa od lat.
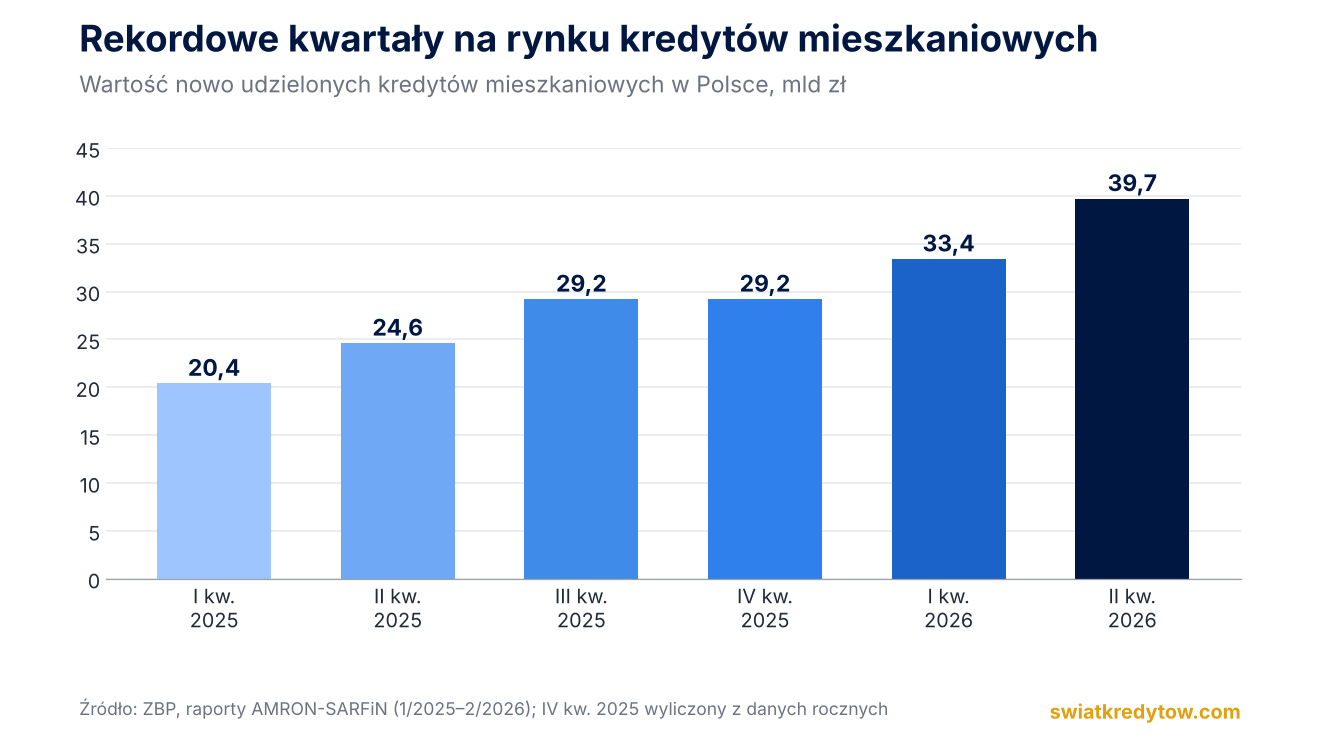
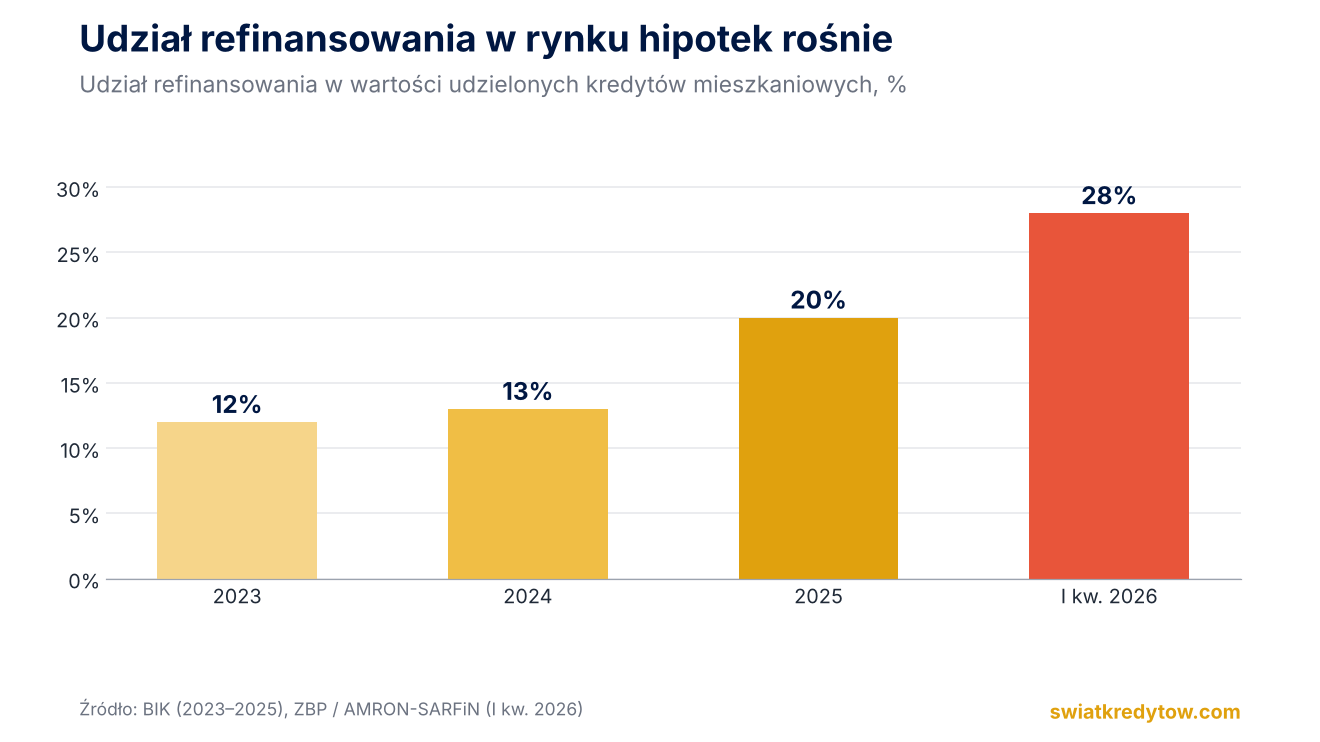
Coraz większą część tej kwoty stanowi refinansowanie, czyli przeniesienie istniejącego kredytu hipotecznego do innego banku. W I kwartale 2026 roku było to już ponad 9 mld zł, wobec 1,6 mld zł rok wcześniej.
Na czym polega refinansowanie
Nowy bank udziela Ci kredytu hipotecznego na spłatę kapitału pozostałego do spłaty w obecnym banku. Zabezpieczeniem pozostaje ta sama nieruchomość, a Ty podpisujesz nową umowę z nową marżą, nowym oprocentowaniem i nowym harmonogramem. To nie jest konsolidacja: refinansowanie dotyczy jednego kredytu hipotecznego.
Ile możesz zyskać: przykład w liczbach
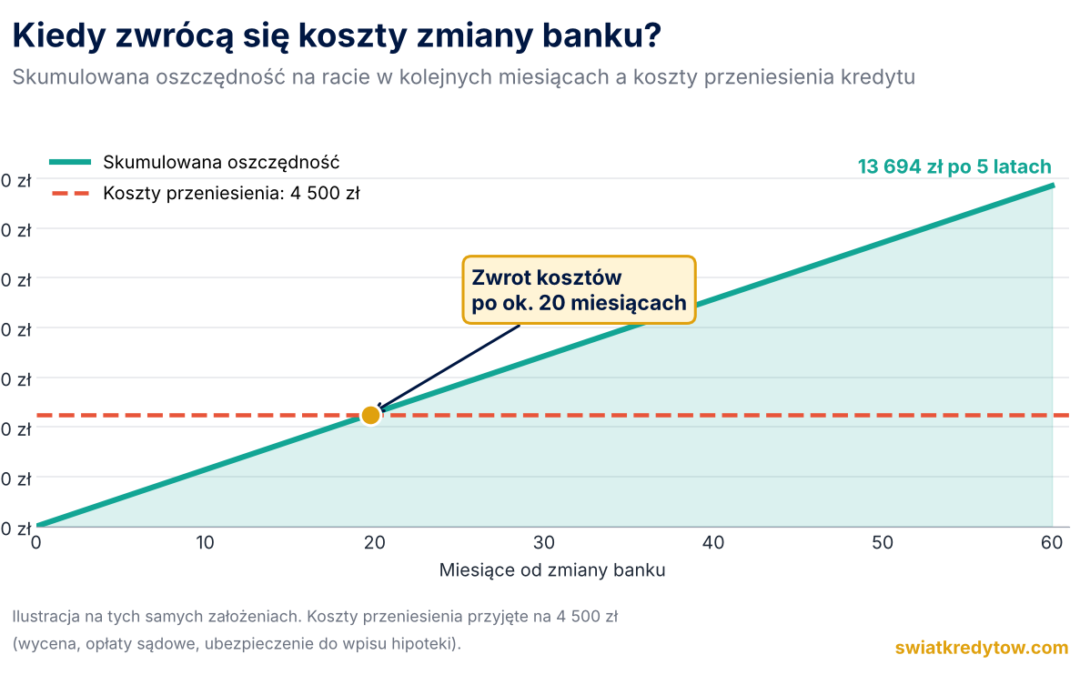
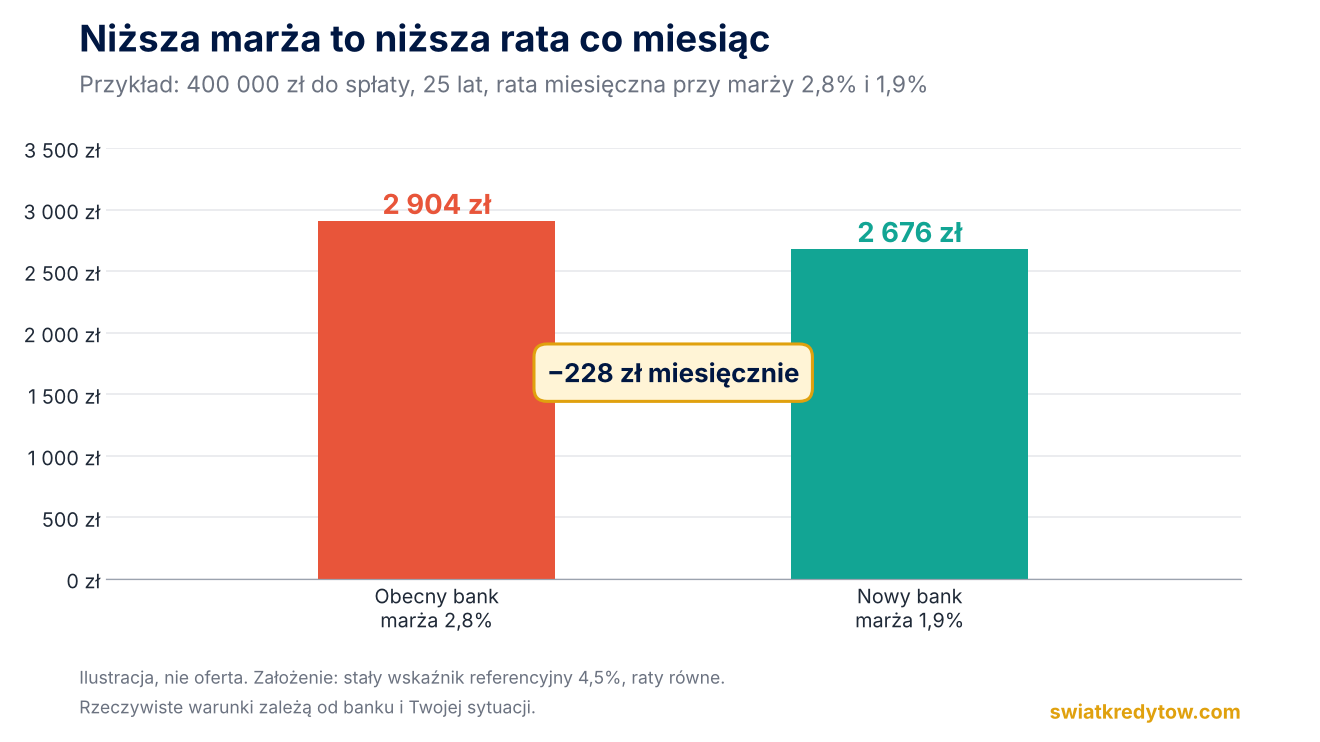
Najważniejszym parametrem jest marża, bo jest stała przez cały okres kredytu. Weźmy przykład: 400 000 zł do spłaty, 25 lat, raty równe. Obniżenie marży z 2,8% do 1,9% przy tym samym wskaźniku referencyjnym to rata niższa o około 228 zł miesięcznie.
Zmiana banku kosztuje: wycena nieruchomości, opłaty sądowe, czasem ubezpieczenie do czasu wpisu hipoteki. Przy kosztach rzędu 4 500 zł w naszym przykładzie oszczędność na racie pokrywa je po około 20 miesiącach. Każdy kolejny miesiąc to już czysty zysk.
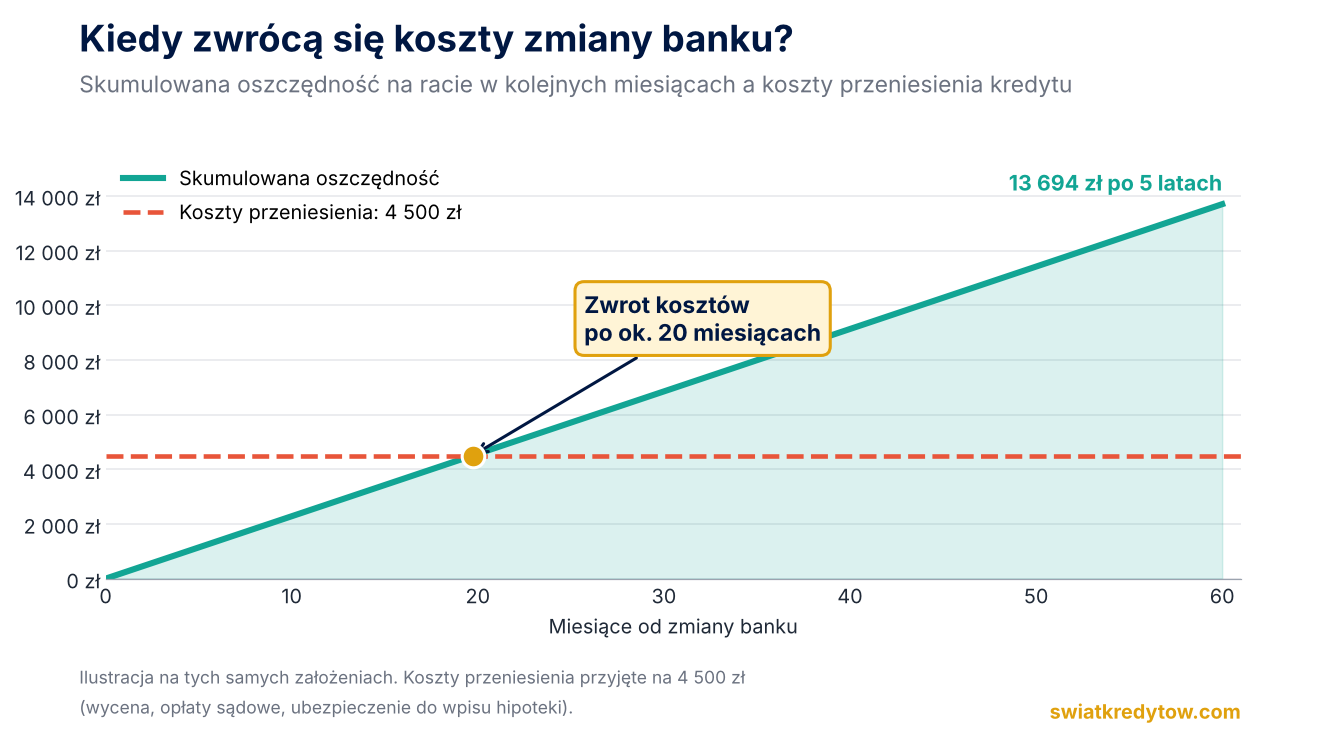
Przykład ma charakter ilustracyjny i nie jest ofertą. Rzeczywista oszczędność zależy od marży, wskaźnika referencyjnego, kosztów przeniesienia i oceny banku.
Co sprawdzam, zanim polecę zmianę banku
| Parametr | Dlaczego ma znaczenie |
|---|---|
| Marża i rodzaj oprocentowania | marża decyduje o koszcie przez cały okres; przy stałej stopie sprawdzam, kiedy kończy się jej okres |
| Kapitał i okres do spłaty | im więcej lat zostało, tym więcej daje każda różnica w marży |
| Wartość nieruchomości i LTV | niższe LTV to zwykle lepsza marża w nowym banku |
| Opłata za wcześniejszą spłatę | przy oprocentowaniu zmiennym bank może ją pobrać tylko w pierwszych 3 latach, maksymalnie 3% spłacanej kwoty |
| Produkty dodatkowe | konto, karta, ubezpieczenia potrafią zjeść dużą część oszczędności |
| Zdolność kredytowa i BIK | nowy bank ocenia je od początku |
Kiedy refinansowanie się nie opłaca
- do końca spłaty zostało niewiele lat i koszty przeniesienia nie zdążą się zwrócić,
- masz kredyt z dopłatami z programu rządowego, które przepadłyby przy zmianie banku,
- obowiązuje Cię wysoka opłata za wcześniejszą spłatę w okresie stałej stopy,
- różnica w marży jest niewielka, a nowy bank wymaga drogich produktów dodatkowych,
- Twój obecny bank jest gotów obniżyć marżę aneksem. Wtedy wystarczy negocjacja.
Sprawdźmy Twój kredyt
Prześlij mi podstawowe dane o swoim kredycie, a policzę, ile możesz zyskać na zmianie banku i po jakim czasie zwrócą się koszty. Jeśli się nie opłaca, powiem Ci to wprost.
Zamów analizę opłacalnościWięcej o usłudze: Refinansowanie kredytu hipotecznego
Porozmawiajmy o Twojej sytuacji
Wniosek o bezpłatną analizę
Administratorem danych jest „ŚWIAT KREDYTÓW” Marta Gajtkowska Usługi Finansowe. Dane przetwarzam, aby odpowiedzieć na Twoje zapytanie. Więcej w Polityce prywatności.